
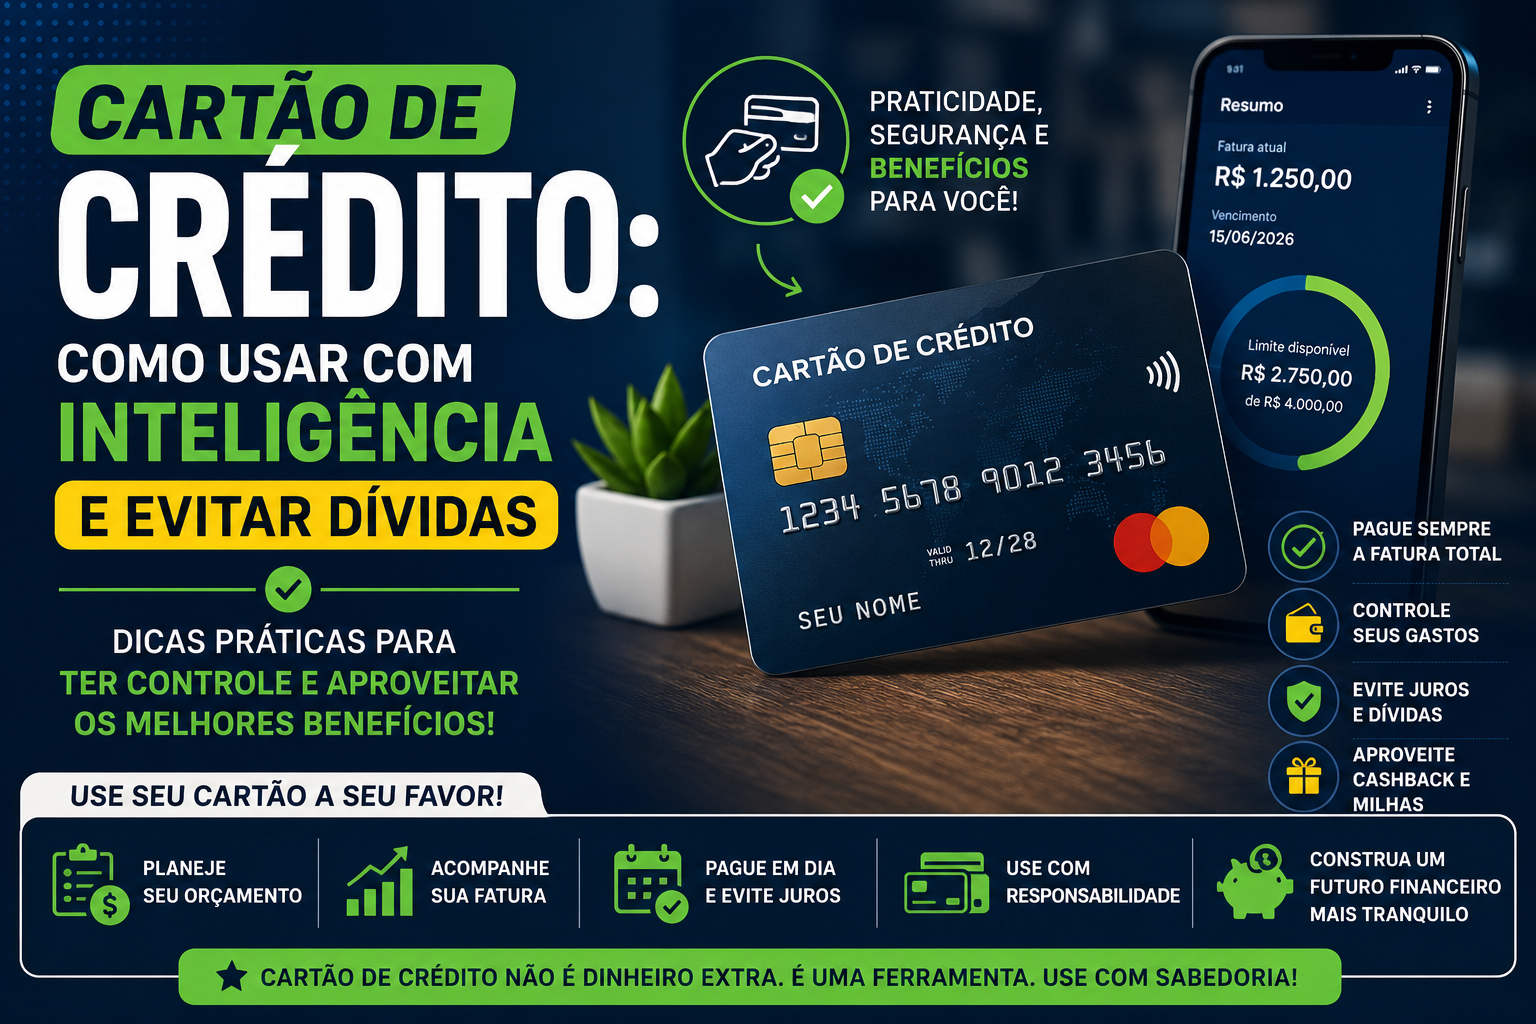

O cartão de crédito pode facilitar pagamentos, organizar compras e oferecer benefícios como pontos ou cashback. Ao mesmo tempo, quando utilizado sem planejamento, pode comprometer a renda dos próximos meses e contribuir para o endividamento.
O problema não está simplesmente em possuir um cartão. O ponto principal é entender como o crédito funciona e quanto você realmente consegue pagar.
Neste guia, você vai aprender como funciona a fatura, o limite, o parcelamento, o crédito rotativo, as tarifas e os principais cuidados para utilizar o cartão sem transformar o limite em uma falsa renda.
Atualização: setembro de 2026.
Este conteúdo é educativo. Taxas, tarifas, limites e condições variam entre instituições e devem ser consultados diretamente no contrato e nos canais oficiais do emissor do cartão.
O que é um cartão de crédito?
O cartão de crédito permite realizar uma compra agora para que o pagamento seja registrado posteriormente na fatura.
O banco ou instituição emissora estabelece um limite de crédito para o cliente, de acordo com seus critérios.
Esse limite não representa dinheiro que pertence ao consumidor.
Se o banco oferece R$ 5.000 de limite, isso não significa que a pessoa ganhou R$ 5.000 de renda.
É crédito que poderá gerar uma obrigação de pagamento.
Como funciona o limite?
Imagine uma pessoa com limite de R$ 2.000.
Ela faz uma compra de R$ 500.
Parte do limite ficará comprometida conforme as regras da instituição.
Se essa pessoa fizer várias compras parceladas, os compromissos podem continuar afetando o limite durante vários meses.
Por isso, olhar somente para o valor da parcela pode ser enganoso.
É necessário observar quanto das compras futuras já está comprometendo o orçamento.
Como funciona a fatura?
A fatura reúne as compras e demais lançamentos realizados durante determinado período.
Ela apresenta informações como:
- valor total;
- data de vencimento;
- pagamento mínimo, quando aplicável;
- compras;
- parcelas;
- encargos;
- outros lançamentos.
O cliente deve conferir a fatura antes do pagamento.
O que acontece quando pago a fatura inteira?
Quando a fatura é paga integralmente até o vencimento, você evita os encargos relacionados ao financiamento daquele saldo.
Por isso, uma das principais regras para utilizar cartão com segurança é:
não gaste hoje aquilo que você não conseguirá pagar quando a fatura chegar.
E se eu pagar somente o mínimo?
O pagamento parcial pode fazer com que o saldo restante seja financiado conforme as condições da instituição e as regras vigentes.
Esse crédito pode gerar juros e outros encargos.
Por isso, pagar somente o mínimo não deve ser encarado como uma solução normal para administrar o orçamento.
O que é crédito rotativo?
O crédito rotativo é uma modalidade de financiamento associada ao saldo não pago integralmente da fatura, conforme as regras aplicáveis.
É uma das situações que exigem maior atenção porque os custos podem ser elevados.
O Banco Central acompanha e regulamenta o mercado de cartão de crédito e publica informações sobre as condições do crédito.
Antes de aceitar um financiamento de fatura, observe a taxa de juros e o Custo Efetivo Total (CET) quando informado.
Parcelar a compra é diferente de parcelar a fatura?
Sim.
Parcelamento da compra
Você compra um produto ou serviço e divide o valor em parcelas.
Se o estabelecimento oferece parcelamento sem juros, o preço pode ser dividido sem cobrança de juros pelo parcelamento, embora o consumidor ainda deva observar o preço total e as condições da oferta.
Parcelamento da fatura
Nesse caso, você não conseguiu pagar integralmente o valor devido e financia o saldo.
Normalmente existem juros e encargos.
São situações diferentes e não devem ser confundidas.
Quais são as vantagens do cartão?
Dependendo do cartão e da instituição, podem existir benefícios como:
- praticidade;
- compras online;
- parcelamento;
- programas de pontos;
- cashback;
- benefícios de viagem;
- maior facilidade para pagamentos recorrentes.
Mas benefício não significa que o cartão seja automaticamente vantajoso para qualquer pessoa.
Quais são os principais riscos?
1. Confundir limite com renda
Esse é um dos erros mais perigosos.
2. Parcelar muitas compras
Pequenas parcelas podem se acumular.
3. Pagar apenas o mínimo
O saldo pode gerar custos financeiros.
4. Comprar por impulso
A facilidade do crédito pode diminuir a percepção do dinheiro gasto.
5. Perder o controle das compras recorrentes
Assinaturas, aplicativos e serviços podem continuar sendo cobrados automaticamente.
Como saber se uma compra cabe no orçamento?
Não pergunte somente:
“Consigo pagar a parcela?”
Pergunte:
“Consigo assumir todas as parcelas junto com as despesas que já tenho?”
Exemplo:
Uma pessoa ganha R$ 2.500 e possui:
- R$ 900 de aluguel;
- R$ 500 de alimentação;
- R$ 300 de transporte;
- R$ 300 de outras despesas.
Sobram R$ 500 antes de considerar outras obrigações.
Uma compra de R$ 400 em 10 parcelas pode parecer pequena quando vista isoladamente.
Mas o consumidor precisa avaliar se os R$ 40 mensais realmente cabem junto com todas as demais despesas.
Como usar cartão de forma mais segura
Defina um limite pessoal
Seu limite pessoal pode ser menor que o limite oferecido pelo banco.
Acompanhe as compras
Não espere a fatura fechar para descobrir quanto gastou.
Evite várias parcelas simultâneas
Antes de parcelar, veja quantas parcelas antigas ainda estão abertas.
Tenha cuidado com compras recorrentes
Netflix, aplicativos, academias, serviços e assinaturas também comprometem o orçamento.
Pague a fatura integralmente quando possível
Isso evita o financiamento do saldo.
Como escolher um cartão?
Observe:
- anuidade;
- tarifas;
- juros;
- benefícios;
- cashback;
- programa de pontos;
- atendimento;
- aplicativo;
- cartão adicional;
- condições para isenção de tarifas.
Não escolha um cartão somente pelo maior limite.
O cartão ajuda a aumentar o score?
O histórico de pagamentos pode fazer parte das informações consideradas em modelos de análise de crédito, mas não existe uma regra simples segundo a qual “usar cartão sempre aumenta o score”.
O mais importante é manter os pagamentos em dia e evitar assumir dívidas que não cabem no orçamento.
O que fazer se a fatura ficou grande demais?
Primeiro, pare de aumentar a dívida.
Depois:
- confira todas as compras;
- identifique gastos desnecessários;
- verifique parcelamentos existentes;
- consulte as condições oferecidas pela instituição;
- compare o custo do financiamento;
- reorganize o orçamento;
- evite usar um novo crédito apenas para esconder uma dívida antiga.
Se houver dificuldade persistente para pagar as contas, procure orientação financeira e, quando necessário, os canais oficiais de defesa do consumidor.
Checklist antes de passar o cartão
Antes de uma compra maior, pergunte:
- Eu realmente preciso disso?
- Tenho dinheiro para pagar a fatura?
- Já tenho muitas parcelas?
- Quanto ficará comprometido nos próximos meses?
- Existe alguma tarifa?
- O parcelamento possui juros?
- Estou comprando por necessidade ou impulso?
Essas perguntas podem evitar decisões tomadas no momento da compra.
Perguntas frequentes
Cartão de crédito é ruim?
Não necessariamente. O cartão é uma ferramenta financeira. O resultado depende de como ele é utilizado e das condições contratadas.
Devo usar todo o limite?
Não. Ter limite disponível não significa que você deva utilizá-lo.
É melhor pagar à vista ou no cartão?
Depende do preço, dos descontos, das condições do parcelamento e da capacidade de pagamento. Compare o custo total.
O que é pior: pagar o mínimo ou atrasar?
Ambas as situações podem gerar custos e consequências financeiras. Consulte as condições específicas da sua instituição antes de escolher uma alternativa.
Cartão sem anuidade significa que é totalmente gratuito?
Não necessariamente. Um cartão pode não cobrar anuidade e ainda possuir tarifas ou custos para determinados serviços.
Conclusão
O cartão de crédito pode ser útil quando funciona como meio de pagamento dentro de um orçamento que já está planejado.
O problema começa quando o limite passa a ser tratado como renda extra.
Antes de comprar, pense na fatura completa, nas parcelas já existentes e nas despesas dos próximos meses.
O melhor uso do cartão não é gastar mais. É conseguir pagar o que você compra sem comprometer sua vida financeira.
